Was hinter dem EU-Indien-Abkommen steckt
6 Minvor 8 Monaten

Während Österreich immer mehr Steuergeld für Pensionen braucht, haben die Dänen über Jahrzehnte ein kapitalgedecktes System aufgebaut, das den Staat entlastet.
Ich muss dir das leider gleich von Anfang an sagen: Ich habe keine Ahnung, wie die Dän:innen das gemacht haben. Immer, wenn Skandinavier:innen uns hier in Mitteleuropa Nachhilfe geben, wie ein bestimmtes Problem sachpolitisch zu lösen wäre, kommt die Diskussion an einen Punkt, an dem die Gäste sagen : „Ja,und dann haben sich alle Seiten zusammengesetzt, sich auf dieses und jenes System geeinigt und so machen wir das seither.“
Wie man einen solchen pragmatischen Konsens herbeiführt, ohne das Ergebnis total zu verwässern, wie das hierzulande dann zuweilen passiert, das bleibt bei solchen Meetings meistens im Dunkeln. Wenn man die Dän:innen dazu befragt, schauen sie einen verständnislos an, als ob sie sich gar nicht vorstellen können, dass eine Partei NICHT an einer nachhaltigen, technokratischen Lösung interessiert sein könnte.
Ich kann dir zwar nicht erklären, wie die Dän:innen zu ihrem aktuellen Pensionssystem gekommen sind, aber eines kann ich dir sagen: Es ist eines der besten der Welt:
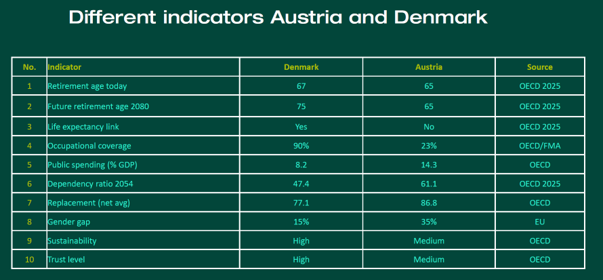
Vergangene Woche war ich bei einem hochinteressanten Termin der „Erste Stiftung", bei dem drei Dänen zu Gast waren: ein Manager des staatlichen Pensionsfonds ATP, einer der Architekten des dortigen Drei-Säulen-Systems sowie ein Gewerkschafter, der - gasp! – von diesem System nur so schwärmt. In obiger Folie sehen wir, warum: Nach allen möglichen Kriterien – öffentliche Ausgaben, Nachhaltigkeit, Vertrauen in das System – steht das dänische besser da als das österreichische Pensionssystem.
Auch im aktuellen Mercer CFA Global Pension Index zum Beispiel, einem internationalen Vergleich von Pensionssystemen, liegt Dänemark mit der Bestnote A auf Platz drei der 52 untersuchten Staaten, mit 82,3 von 100 Punkten; Österreich kommt auf 54,5 Punkte und die Note C. Besonders bei der „Nachhaltigkeit“ zieht uns Dänemark davon: Dänemark 85 Punkte, Österreich 24. Und während wir laut EU-Ageing-Report 13,7 Prozent unserer Wirtschaftsleistung für öffentliche Pensionen ausgeben – Tendenz steigend, wir hatten das hier ja schon einige Male –, kommen die Dän:innen mit gut acht Prozent aus.
Und dieses dänische System schaut konkret so aus:
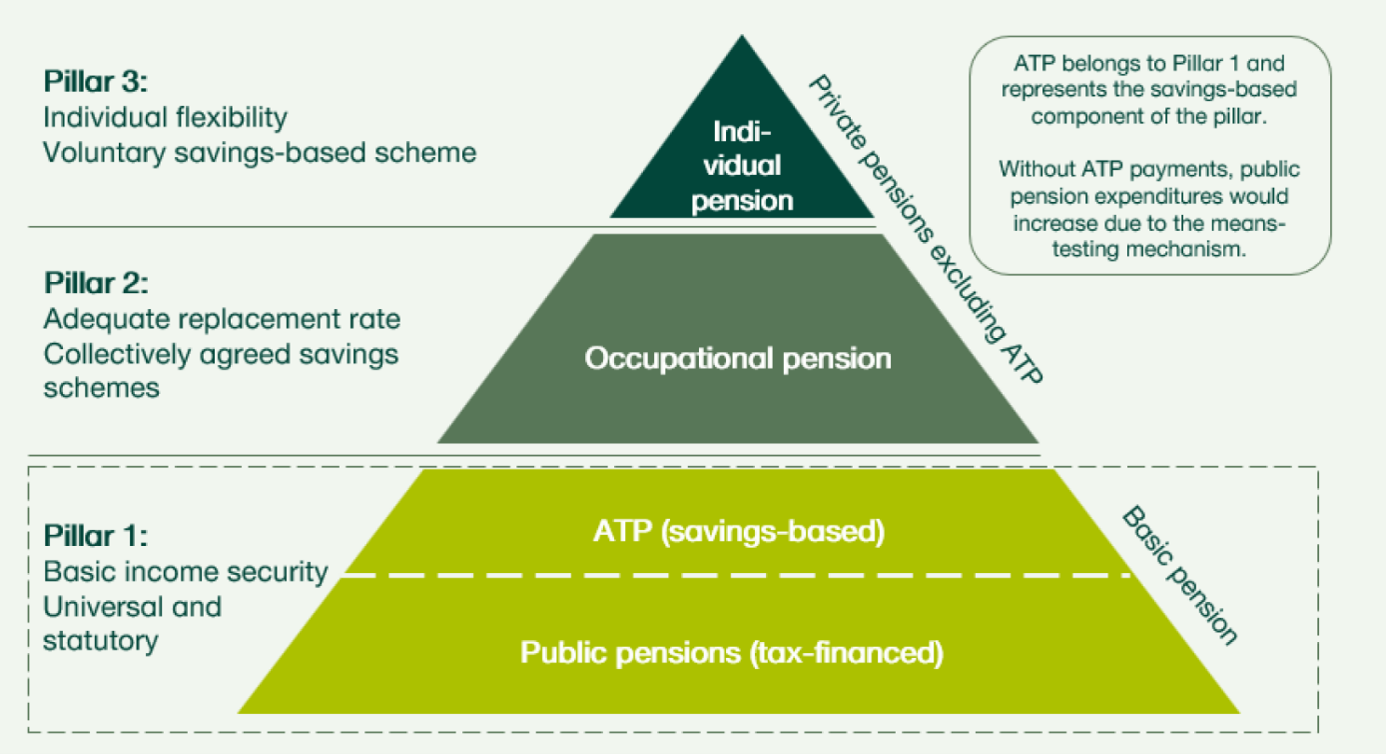
Wir sehen hier nicht nur ein klassisches Drei-Säulen-Pensionssystem – staatliche, betriebliche und private Pensionen –, sondern auch in der ersten, staatlichen Säule eine nochmalige Unterteilung: Neben ihrer steuerfinanzierten Volkspension hat Dänemark über Jahrzehnte gleich zwei verpflichtende kapitalgedeckte Ebenen eingezogen, in die praktisch alle einzahlen – und aus denen sie jetzt beträchtliche Früchte ernten.
Die erste Ebene, angesiedelt in der ersten Säule heißt ATP – „Arbejdsmarkedets Tillægspension“, gegründet 1964: im Prinzip ein gesetzliches Zwangssparbuch/-aktiendepot für fast alle. Jede:r zahlt denselben fixen Betrag ein, aktuell 3.564 Kronen im Jahr, umgerechnet knapp 480 Euro. Dieses Geld wird veranlagt (bei lächerlich niedrigen Verwaltungskosten von 0,24 Prozent übrigens) – 20 Prozent davon mit hohem Risiko und guter Chance auf hohe Erträge, der Rest konservativ. Ab dem Pensionsalter wird das dann als lebenslange Zusatzpension ausbezahlt: 94 Prozent aller dänischen Pensionist:innen bekommen eine ATP-Zahlung, für 67-Jährige lag sie zuletzt im Schnitt bei umgerechnet rund 2.500 Euro im Jahr. Das klingt bescheiden, ist aber gerade für Menschen mit wenig anderer Vorsorge relevant; und natürlich für die Staatskasse, die nur einen Sockelbetrag aus dem Budget stemmen muss, während die meisten Pensionen aus den anderen Säulen kommen.
Die zweite Säule – betriebliche Pensionsvorsorge – ist eine dänische Besonderheit, weil sie, anders als bei uns, faktisch verpflichtend ist. 1987 hatte Dänemark ein beträchtliches Leistungsbilanz- und Sparproblem, und Regierung, Gewerkschaften und Arbeitgeber:innen einigten sich in einer gemeinsamen Erklärung darauf, kapitalgedeckte Betriebspensionen flächendeckend in die Kollektivverträge einzubauen. Ab 1989 im öffentlichen Dienst und ab 1991 in der Privatwirtschaft wurde das Realität – zunächst mit mickrigen 0,9 Prozent des Lohns. Dann wurde bei jeder Lohnrunde ein Viertel des ausverhandelten Lohnplus in die Pensionsbeiträge umgeleitet, heute sind das zwölf bis 15 Prozent.
Böse Lohnnebenkosten, kann man sagen – aber eben auch eine Entlastung der Staatskasse. Ein dänischer Industriearbeiter, der seit 1993 durchgehend beschäftigt war, hat heute rund eine halbe Million Euro auf seinem Pensionskonto – kein Erbe, kein Lottogewinn, sondern über drei Jahrzehnte angesparte Lohnbestandteile. In Summe liegen in dänischen Pensionstöpfen rund 600 Milliarden Euro, an die 200 Prozent der Wirtschaftsleistung.
Den Effekt sehen wir hier:
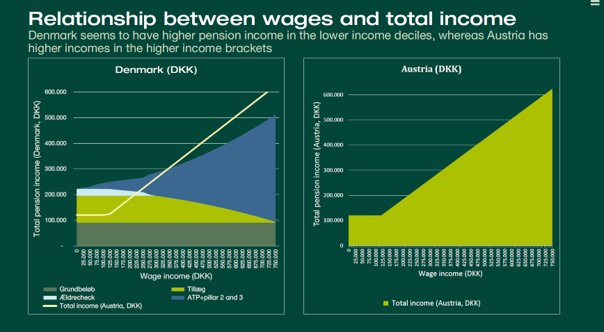
In der linken Grafik sehen wir, dass der ganz große Teil des dänischen Systems – bei den Bestverdiener:innen aus der zweiten und dritten Säule kommt, also aus den betrieblichen und den privaten Pensionen; der Staat (und dort zu einem guten Teil ATP) springt nur bei den niedrigeren Pensionen ein, was die Steuerzahler:innen im Gegensatz zu Österreich beträchtlich entlastet – und, weil Fondssummen über die Lebenszeit aufgebaut werden, vor allem auch das demographische Risiko durch die Überalterung abfedert.
Natürlich gibt es Kleingedrucktes – das Geld kommt ja nicht aus dem Nichts. Erstens zahlen die Dän:innen ihre zwölf bis 15 Prozent zusätzlich zu den (hohen) Steuern; der gesamte Vorsorgeaufwand ist dort nicht kleiner als bei uns, er ist anders organisiert – und das Veranlagungsrisiko tragen die Versicherten mit. Zweitens: Das gesetzliche Pensionsalter liegt dort bei 67 Jahren und ist seit 2006 an die Lebenserwartung gekoppelt. 2025 hat das Folketing beschlossen, es bis 2040 auf 70 anzuheben; nach geltender Rechtslage ginge es danach Richtung 75 weiter. Zum Vergleich: Wir sind gerade dabei, das Frauenpensionsalter bis 2033 schrittweise auf 65 zu heben.
Anders gesagt: So ein fondsbasiertes System wie das dänische sichert die Pensionen in Richtung Demographie ab – wenn man es rechtzeitig aufgebaut hat, weil sich, sehr vereinfacht gesagt, jede:r Dän:in verpflichtend zwei Kapitalstöcke aufgebaut hat, die eines Tages die eigene Pension absichern. Weil diese Systeme mittlerweile seit Jahrzehnten laufen – mit großer Akzeptanz bei Arbeitgeber:innen und Gewerkschafter:innen –, können die Dän:innen der eigenen Alterung ein Stück entspannter entgegenschauen.

Innenpolitik-Journalist Georg Renner über Österreichs Politiklandschaft.
Österreich dagegen diskutiert gerade, ob die Republik selbst einen Fonds einrichten soll – nicht für einzelne Erwerbstätige, sondern für den Staat, damit der eines Tages die Gewinne an sich selbst ausschütten kann. Das hat mit dem dänischen System praktisch nichts zu tun. Tatsächlich die Pensionen an die Gewinne von Aktienfonds zu koppeln, wäre noch einmal eine ganz andere Debatte. Zu der Pragmatismus erforderlich wäre, zu dem die österreichischen Akteur:innen eher weniger Neigung haben.
Dir hat dieser Beitrag besonders gut gefallen, dir ist ein Fehler aufgefallen oder du hast Hinweise für uns - sag uns deine Meinung unter feedback@wienerzeitung.at. Willst du uns helfen, unser gesamtes Produkt besser zu machen? Dann melde dich hier an.
Innenpolitik-Journalist Georg Renner erklärt einmal in der Woche in seinem Newsletter die Zusammenhänge der österreichischen Politik. Gründlich, verständlich und bis ins Detail. Der Newsletter erscheint immer am Donnerstag, ihr könnt ihn hier abonnieren. Renner liebt Statistiken und Studien, parlamentarische Anfragebeantwortungen und Ministerratsvorträge, Gesetzes- und Verordnungstexte.